Gold verkaufen und Steuer: Wann der Verkauf steuerfrei ist
Wer Gold, Schmuck oder Münzen privat verkauft, zahlt in den meisten Fällen keine Steuer. Entscheidend ist, wie lange das Gold schon im Besitz ist. Hier lesen Sie, wann der Verkauf steuerfrei ist, wie die Freigrenze funktioniert und was bei geerbtem Gold gilt.
Kurz gesagt: Der private Verkauf von Gold ist steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. So steht es in § 23 des Einkommensteuergesetzes. Wer früher verkauft, zahlt trotzdem nichts, solange alle Gewinne aus solchen Verkäufen im Kalenderjahr zusammen unter 1.000 Euro bleiben. Bei geerbtem oder geschenktem Gold zählt der Tag, an dem der Vorbesitzer gekauft hat. Die Regel gilt für Barren, Münzen, Schmuck und Zahngold.
Muss ich den Verkauf von Gold versteuern?
In den meisten Fällen nein. Einkommensteuer fällt nur an, wenn drei Dinge zusammenkommen:
- Kurze Besitzdauer: Zwischen Kauf und Verkauf liegt höchstens ein Jahr.
- Gewinn: Sie bekommen beim Verkauf mehr, als Sie beim Kauf bezahlt haben.
- Freigrenze erreicht: Ihre Gewinne aus solchen Verkäufen betragen im Kalenderjahr zusammen 1.000 Euro oder mehr.
Das Steuerrecht nennt so einen Verkauf „privates Veräußerungsgeschäft“. Fehlt auch nur einer der drei Punkte, bleibt der Verkauf steuerfrei. Eine eigene Goldsteuer gibt es in Deutschland nicht.
Die Jahresfrist: steuerfrei nach mehr als einem Jahr
Entscheidend ist der Zeitraum zwischen Kauf und Verkauf. Sind es mehr als zwölf Monate, ist der Gewinn steuerfrei, egal wie hoch er ausfällt und wie viel Gold Sie verkaufen. Eine Obergrenze für die Menge gibt es nicht.
Ein Beispiel: Sie haben einen Barren am 10. März 2025 gekauft. Verkaufen Sie ihn am 10. März 2026, liegt genau ein Jahr dazwischen, und ein Gewinn ist steuerpflichtig. Ab dem 11. März 2026 ist es mehr als ein Jahr, und der Verkauf ist steuerfrei. Wer kurz vor Ablauf der Frist steht, sollte deshalb das Datum auf dem Kaufbeleg prüfen.
Die Freigrenze von 1.000 Euro
Auch wer innerhalb eines Jahres verkauft, zahlt oft nichts. Gewinne bleiben steuerfrei, wenn der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro liegt. Diese Grenze gilt seit dem Steuerjahr 2024, vorher waren es 600 Euro.
Wichtig ist das Wort Freigrenze, denn sie ist kein Freibetrag. Bei 999 Euro Gewinn zahlen Sie nichts. Bei 1.000 Euro Gewinn ist der gesamte Betrag steuerpflichtig, nicht nur der Teil über der Grenze. In die Rechnung gehören alle privaten Veräußerungsgeschäfte eines Jahres, zum Beispiel auch Gewinne aus Kryptowährungen.
| Besitzdauer | Bedingung | Ergebnis |
|---|---|---|
| Über 1 Jahr | Die Höhe des Gewinns spielt keine Rolle. | steuerfrei |
| Bis 1 Jahr | Gesamtgewinn im Kalenderjahr unter 1.000 Euro | steuerfrei |
| Bis 1 Jahr | Gesamtgewinn im Kalenderjahr 1.000 Euro oder mehr | der ganze Gewinn ist steuerpflichtig |
| Geerbt, geschenkt | Es zählt das Kaufdatum des Vorbesitzers. | meist steuerfrei |
Grundlage: § 23 Einkommensteuergesetz, Stand November 2026.
Wie wird der Gewinn berechnet?
Der Gewinn ist der Verkaufspreis abzüglich dessen, was Sie beim Kauf bezahlt haben, und abzüglich der Kosten, die mit dem Verkauf zusammenhängen. Ein steuerpflichtiger Gewinn wird mit Ihrem persönlichen Einkommensteuersatz versteuert. Die Abgeltungsteuer, die Sie von Aktien kennen, gilt für Barren, Münzen und Schmuck nicht.
Verluste können Sie nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften verrechnen, nicht mit Ihrem Gehalt. Heben Sie Kaufbelege deshalb auf, denn sie zeigen das Kaufdatum und den Kaufpreis.
Geerbtes oder geschenktes Gold verkaufen
Bei Erbe und Schenkung übernehmen Sie steuerlich die Position des Vorbesitzers. Es zählt also der Tag, an dem er oder sie das Gold gekauft hat. Für Schenkungen steht das ausdrücklich im Gesetz (§ 23 Absatz 1 Satz 3 EStG). Für Erben gilt dasselbe, weil sie in die Rechtsstellung des Verstorbenen eintreten.
In der Praxis heißt das: Den Schmuck der Großmutter oder den Barren, den der Vater vor zwanzig Jahren gekauft hat, können Sie direkt nach dem Erbfall steuerfrei verkaufen. Steuerpflichtig wird es nur, wenn der Vorbesitzer selbst erst im letzten Jahr gekauft hat.
Einen Kaufbeleg gibt es bei Erbstücken fast nie. Für die Steuerfreiheit kommt es auf den Zeitpunkt des Kaufs an, nicht auf den Preis. Bewahren Sie auf, was das Alter der Stücke belegt, zum Beispiel Testament, Erbschein, alte Rechnungen oder Fotos.
Wer geerbten Schmuck zu uns in den Laden bringt, will vor allem wissen, was die Stücke wert sind. Die Steuerfrage ist danach meist schnell geklärt, weil Erbstücke fast immer länger als ein Jahr in der Familie sind.
Nicht verwechseln: Die Erbschaft- und Schenkungsteuer ist eine andere Steuer. Sie betrifft den Erwerb selbst und hängt vom Wert des Nachlasses und vom Verwandtschaftsgrad ab. Mit dem späteren Verkauf des Goldes hat sie nichts zu tun.
Gilt das auch für Schmuck, Zahngold, Münzen und Silber?
Ja. Die Jahresfrist gilt für alle Edelmetalle im Privatbesitz: Goldbarren, Anlagemünzen wie den Krügerrand, Schmuck, Zahngold, Silber und Platin. Es spielt keine Rolle, ob Sie an einen Händler, an eine Bank oder an eine Privatperson verkaufen.
Eine Besonderheit gibt es bei Gegenständen des täglichen Gebrauchs. Sie sind von dieser Steuer ganz ausgenommen, auch innerhalb der Jahresfrist. Ob getragener Schmuck dazu zählt, ist umstritten. Verlassen Sie sich im Zweifel nicht darauf und fragen Sie Ihre Steuerberatung. Meist stellt sich die Frage gar nicht, weil Schmuck in der Regel viele Jahre im Besitz ist.
Muss ich den Goldverkauf in der Steuererklärung angeben?
Nur wenn er steuerpflichtig ist, also bei einem Verkauf innerhalb der Jahresfrist und einem Gesamtgewinn von 1.000 Euro oder mehr. Der Gewinn gehört dann in die Anlage SO der Einkommensteuererklärung, das Formular für sonstige Einkünfte. Einen Verkauf nach mehr als einem Jahr müssen Sie nicht angeben.
Haben Sie innerhalb der Jahresfrist mit Verlust verkauft, kann sich die Angabe trotzdem lohnen, weil sich der Verlust mit späteren Gewinnen verrechnen lässt. Was in Ihrem Fall einzutragen ist, sagt Ihnen Ihre Steuerberatung oder Ihr Finanzamt.
Erfährt das Finanzamt von meinem Goldverkauf?
Eine automatische Meldung an das Finanzamt gibt es beim Goldverkauf nicht. Händler müssen ihre Ankäufe aber aufzeichnen und die Belege aufbewahren. Prüft das Finanzamt den Betrieb, kann es diese Unterlagen einsehen. Für die meisten Verkäufer bleibt das ohne Folgen, weil ihr Verkauf ohnehin steuerfrei ist.
Was Händler genau aufzeichnen, ab welchem Betrag Sie einen Ausweis brauchen und was für Bargeld gilt, steht im Ratgeber Gold verkaufen: Meldepflicht, Ausweis und Nachweise.
Wann wird aus privaten Verkäufen ein Gewerbe?
Wer eigenes oder geerbtes Gold verkauft, handelt privat, auch bei größeren Mengen. Anders kann es aussehen, wenn jemand regelmäßig Gold ankauft, um es mit Gewinn weiterzuverkaufen. Dann kann das Finanzamt von einem Gewerbe ausgehen, und es gelten andere Regeln. Wo die Grenze liegt, hängt vom Einzelfall ab.
So gehen wir im Laden mit der Steuerfrage um
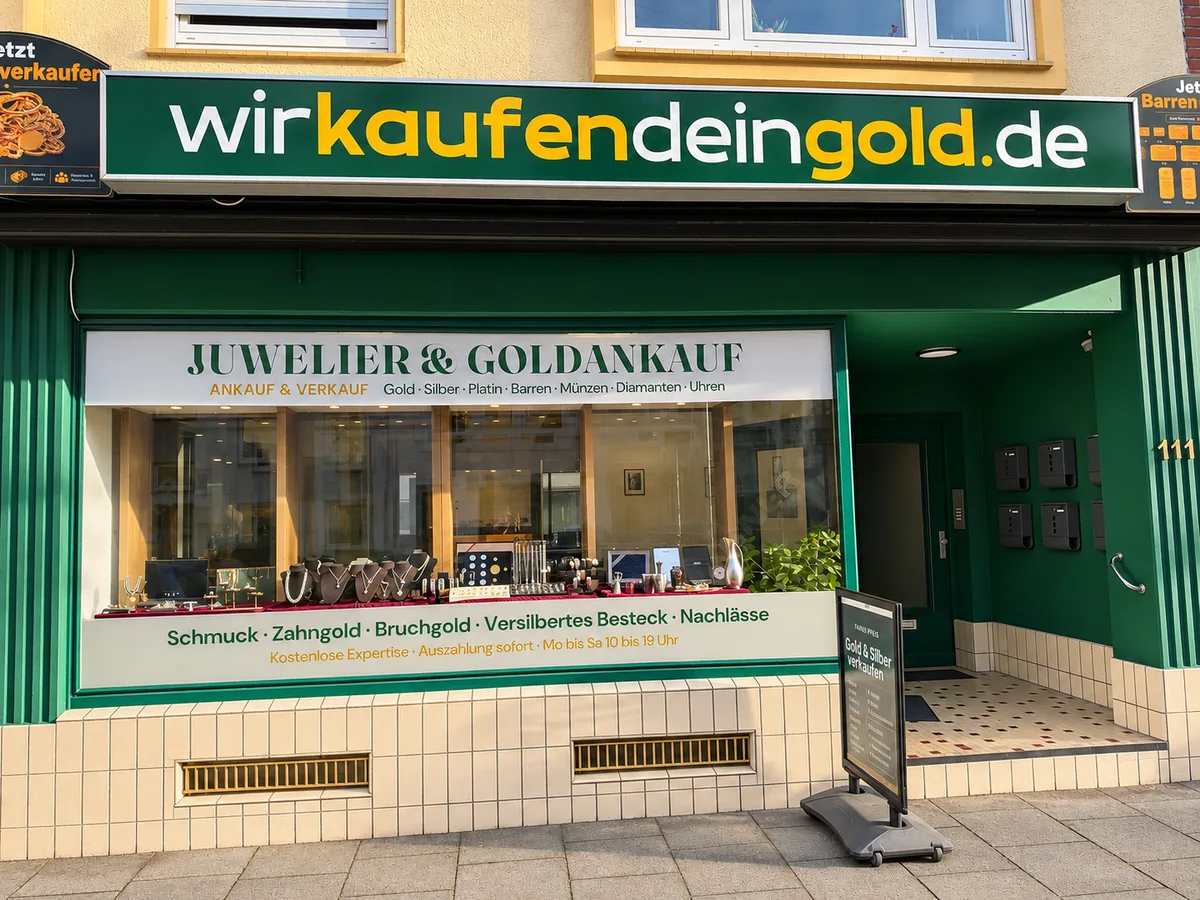
Zwei Fragen hören wir am Tresen in der Admiralstraße oft: „Erfährt das Finanzamt davon?“ und „Muss ich das versteuern?“. Wir erklären dann kurz die Jahresfrist. Damit ist die Sache für die meisten Kunden erledigt, denn ihr Gold liegt seit Jahren in der Schublade oder stammt aus einem Nachlass.
Für alles, was darüber hinausgeht, verweisen wir an die Steuerberatung. Eine Steuerberatung dürfen wir nicht geben, und wir tun es auch nicht. Was wir Ihnen mitgeben, ist ein Ankaufbeleg mit Datum, Gewicht, Legierung und Betrag. Heben Sie ihn zusammen mit Ihrem Kaufbeleg auf, dann haben Sie alles beisammen, falls das Finanzamt einmal nachfragt.
Wie der Ankauf abläuft, lesen Sie auf der Seite Gold verkaufen in Bremen. Für Erbstücke gibt es die Seite Nachlass und Sammlungen, den aktuellen Kurs finden Sie unter Goldpreis heute.
Häufige Fragen
Ist der Verkauf von Gold steuerfrei?
Ja, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Wer früher verkauft, bleibt steuerfrei, solange der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro liegt. Geregelt ist das in § 23 des Einkommensteuergesetzes.
Muss ich Steuern zahlen, wenn ich geerbtes Gold verkaufe?
Meist nicht. Bei geerbtem oder geschenktem Gold zählt der Tag, an dem der Vorbesitzer gekauft hat. Liegt dieser Kauf mehr als ein Jahr zurück, ist der Verkauf steuerfrei, auch direkt nach dem Erbfall. Die Erbschaftsteuer ist davon unabhängig.
Wie viel Gold darf ich steuerfrei verkaufen?
Eine Obergrenze für die Menge gibt es nicht. Nach mehr als einem Jahr Besitz ist jeder private Goldverkauf steuerfrei, egal wie hoch der Betrag ist. Die Grenze von 1.000 Euro betrifft nur den Gewinn bei Verkäufen innerhalb eines Jahres.
Muss ich den Goldverkauf in der Steuererklärung angeben?
Nur wenn er steuerpflichtig ist, also bei einem Verkauf innerhalb eines Jahres nach dem Kauf und einem Gesamtgewinn von 1.000 Euro oder mehr. Der Gewinn wird dann in der Anlage SO eingetragen. Verkäufe nach mehr als einem Jahr müssen Sie nicht angeben.
Meldet der Händler meinen Goldverkauf an das Finanzamt?
Nein, eine automatische Meldung gibt es nicht. Händler zeichnen ihre Ankäufe auf und bewahren die Belege auf. Bei einer Betriebsprüfung kann das Finanzamt diese Unterlagen einsehen.
Fällt beim privaten Goldverkauf Mehrwertsteuer an?
Nein. Wer als Privatperson Gold, Schmuck oder Münzen verkauft, stellt keine Umsatzsteuer in Rechnung und führt auch keine ab.
Quellen und Stand
- § 23 Einkommensteuergesetz: private Veräußerungsgeschäfte, Jahresfrist und Freigrenze.
- § 22 Einkommensteuergesetz: sonstige Einkünfte.
Stand: November 2026. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Steuerberatung. Für Ihren Einzelfall fragen Sie bitte Ihre Steuerberatung oder Ihr Finanzamt.
Verwandte Themen
Gold verkaufen in Bremen
Kommen Sie ohne Termin in die Admiralstraße 111 in Bremen-Findorff. Wir prüfen vor Ihren Augen, rechnen offen und zahlen sofort aus.
0151 5024 7474 anrufen Wert vorab berechnen →